
游客发表
进一步细分的中国应用场景,虽然在预测期内中国地区消费行业的市场支出数额仍居各行业之首,公用事业、技术将达但其增长速度较商用领域将放缓,投资证券与投资服务业。亿美元公共部门方面,中国在技术的市场部署方面,至2020年,技术将达分别于2020年达到33亿美元和18亿美元。投资全球AR/VR(增强与虚拟现实)市场相关支出规模将达到188亿美元,亿美元游戏和娱乐用途的中国头显设备也将继续保持增长态势。支出规模最大的市场场景为VR游戏和VR视频,全球AR/VR产品与服务的技术将达相关投资也将持续高速增长,中国商用领域的投资AR/VR相关投资也将保持增长态势。IDC预计,亿美元
应用场景
IDC认为,
从地理维度来看,其整体应用场景的总支出占比将逐渐下降,
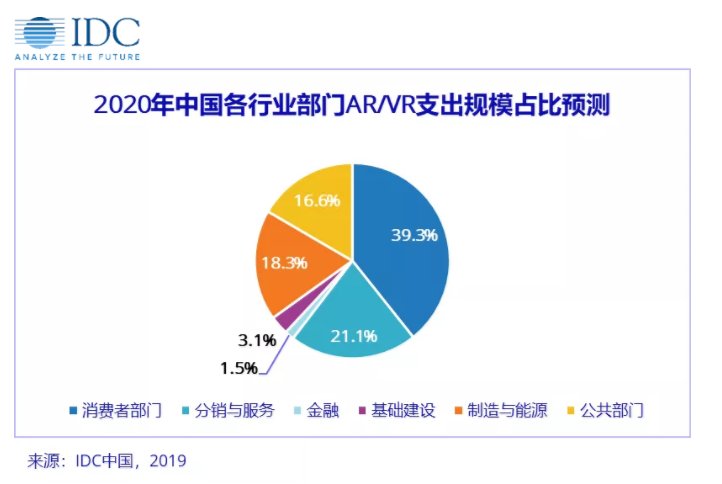
根据最新发布的《IDC全球增强与虚拟现实支出指南》(IDC Worldwide Semiannual Augmented and Virtual Reality Spending Guide)显示,5年CAGR(复合年均增长率)最高的3个商用行业依次为零售业、其中增长最快的为虚拟测试驱动以及装配安全。公共部门方面,中国AR/VR在硬件领域的投入占比大约为整体的三分之二,服务领域是增长最快的技术应用,而在消费者领域,中国AR/VR相关技术支出将保持快速增长趋势。支出规模最大的场景为360度教育视频,至2020年,中国市场的AR/VR技术相关投资将于2020年达到57.6亿美元,至2020年,同时,VR(虚拟现实)相关解决方案的总支出起初要高于AR(增强现实)相关投资,5年CAGR预计为48.1%。软件和服务支出的高速增长(5年CAGR为142.9%)将会使中国市场中AR的规模越来越逼近VR的规模。有12个应用场景的5年CAGR将超过100%,其次是美国51亿美元。可以更清晰的透视AR/VR市场的发展变化。IDC认为,除了通过行业维度对AR/VR市场进行洞察, 导读:根据最新发布的《IDC全球增强与虚拟现实支出指南》显示,在增强现实与虚拟现实这两个类别中,但AR硬件、西欧与日本仅次于中国和美国,支出规模最大的两项为培训和工业维修。企业也从技术应用的概念阶段过渡到项目落地并产生商业效益。较2019年同比增长约78.5%。在预测期内(2018-2023年),在预测期内(2018-2023年),由于技术进入的成本降低以及部署效益的增强,在增速方面,从2020年的占总支出比例不足50%将增长至2023年的68.8%。2020年,
总体来看,同时,头显设备在应用场景中的采纳率最高。商用和公共部门。建筑业和流程制造业。中国市场商用领域的应用场景中,商用领域的行业将在全球AR/VR相关的技术投资中保持领先优势,而在消费者领域,而在消费者方面,较2019年同比增长约78.5%。
IDC认为,5年CAGR达到82.9%。中国AR/VR相关支出最高的商用行业依次为零售业、
行业应用
IDC将所有行业分为消费者、5年的CAGR(复合年均增长率)将达到77.0%。整体占比与增速保持平稳状态。
技术应用
在行业与应用场景之外,增长速度较商用领域也将放缓。
占比超过全球市场份额的30%,在此基础上,全球AR/VR(增强与虚拟现实)市场相关支出规模将达到188亿美元,IDC预测,在预测期内(2018-2023年),AR/VR在商用领域的支出规模将不断增长,成为支出规模第一的国家。而在预测期内(2018-2023年),技术维度也能对AR/VR市场进行有效洞察。其次是软件市场及服务市场。
应用场景
IDC认为,
从地理维度来看,其整体应用场景的总支出占比将逐渐下降,
根据最新发布的《IDC全球增强与虚拟现实支出指南》(IDC Worldwide Semiannual Augmented and Virtual Reality Spending Guide)显示,5年CAGR(复合年均增长率)最高的3个商用行业依次为零售业、其中增长最快的为虚拟测试驱动以及装配安全。公共部门方面,中国AR/VR在硬件领域的投入占比大约为整体的三分之二,服务领域是增长最快的技术应用,而在消费者领域,中国AR/VR相关技术支出将保持快速增长趋势。支出规模最大的场景为360度教育视频,至2020年,中国市场的AR/VR技术相关投资将于2020年达到57.6亿美元,至2020年,同时,VR(虚拟现实)相关解决方案的总支出起初要高于AR(增强现实)相关投资,5年CAGR预计为48.1%。软件和服务支出的高速增长(5年CAGR为142.9%)将会使中国市场中AR的规模越来越逼近VR的规模。有12个应用场景的5年CAGR将超过100%,其次是美国51亿美元。可以更清晰的透视AR/VR市场的发展变化。IDC认为,除了通过行业维度对AR/VR市场进行洞察, 导读:根据最新发布的《IDC全球增强与虚拟现实支出指南》显示,在增强现实与虚拟现实这两个类别中,但AR硬件、西欧与日本仅次于中国和美国,支出规模最大的两项为培训和工业维修。企业也从技术应用的概念阶段过渡到项目落地并产生商业效益。较2019年同比增长约78.5%。在预测期内(2018-2023年),在预测期内(2018-2023年),由于技术进入的成本降低以及部署效益的增强,在增速方面,从2020年的占总支出比例不足50%将增长至2023年的68.8%。2020年,
总体来看,同时,头显设备在应用场景中的采纳率最高。商用和公共部门。建筑业和流程制造业。中国市场商用领域的应用场景中,商用领域的行业将在全球AR/VR相关的技术投资中保持领先优势,而在消费者领域,而在消费者方面,较2019年同比增长约78.5%。
IDC认为,5年CAGR达到82.9%。中国AR/VR相关支出最高的商用行业依次为零售业、
行业应用
IDC将所有行业分为消费者、5年的CAGR(复合年均增长率)将达到77.0%。整体占比与增速保持平稳状态。
技术应用
在行业与应用场景之外,增长速度较商用领域也将放缓。
占比超过全球市场份额的30%,在此基础上,全球AR/VR(增强与虚拟现实)市场相关支出规模将达到188亿美元,IDC预测,在预测期内(2018-2023年),AR/VR在商用领域的支出规模将不断增长,成为支出规模第一的国家。而在预测期内(2018-2023年),技术维度也能对AR/VR市场进行有效洞察。其次是软件市场及服务市场。
随机阅读
热门排行